Απώλειες που ξεπερνούν το 1% καταγράφει σήμερα το Χρηματιστήριο Αθηνών καθώς η νέα απότομη άνοδος των τιμών του πετρελαίου που επιβαρύνει την παγκόσμια διάθεση για ανάληψη ρίσκου εντείνοντας τις πληθωριστικές πιέσεις και ενισχύει τις προσδοκίες για αυστηρότερη νομισματική πολιτική.
Παράλληλα, οι ανησυχίες ότι κορυφαίες εταιρείες τεχνητής νοημοσύνης ενδέχεται να υιοθετήσουν μια πιο επιφυλακτική στάση στην ανάπτυξη προηγμένων μοντέλων ώθησαν τους επενδυτές να επανεκτιμήσουν τις δαπάνες και τις προσδοκίες κερδοφορίας στον κλάδο της τεχνολογίας.
Την ίδια ώρα η ισχυρή δυναμική του τραπεζικού κλάδου και οι τοποθετήσεις ενόψει της αναδιάρθρωσης των δεικτών FTSE Russell/STOXX στις 18 Σεπτεμβρίου συνεχίζουν να παρέχουν στήριξη στα τρέχοντα επίπεδα.
Σε αυτό το κλίμα, ο Γενικός Δείκτης χάνει 1,25% στις 2.692,41 μονάδες με τον τζίρο να διαμορφώνεται στα 80,12 εκατ. ευρώ και τον όγκο στα 10,15 εκατ. τεμάχια.
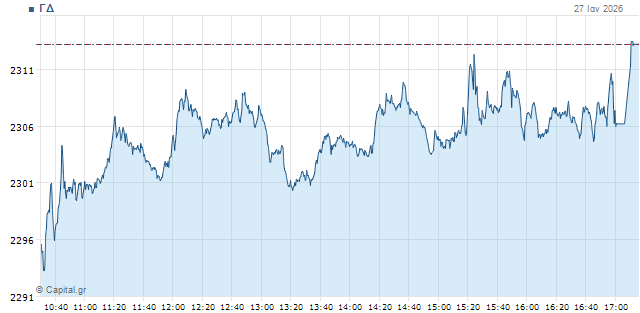
Την Παρασκευή, ο Γενικός Δείκτης έκλεισε στις 2.726,49 μονάδες, σημειώνοντας άνοδο 1,07% κλείνοντας την εβδομάδα με κέρδη 0,93% με τον τζίρο να διαμορφώνεται στα στα 324,4 εκατ. ευρώ.
Όπως αναφέρει ο κ. Μάνος Χατζηδάκης της Beta Χρηματιστηριακής στην αναλυσή του, λαραμένοντας συνεπής με την εικόνα που εμφανίζει από τον Απρίλιο, ο Γενικός Δείκτης, έπειτα από μία σύντομη στάση, προχώρησε σε νέα ανοδική διαφυγή. Πλέον, ωστόσο, προσεγγίζει έντονα υπεραγορασμένες ζώνες τιμών, γεγονός που περιορίζει το άμεσο ανοδικό περιθώριο έως την πρώτη αντίσταση, η οποία εντοπίζεται στην περιοχή των 2.740 μονάδων. Και προσθέτεi: “Ένα πιο αξιόπιστο σήμα διόρθωσης μεγαλύτερης κλίμακας θα απαιτούσε καθοδική διάσπαση των 2.645 μονάδων, εξέλιξη που θα μετέβαλλε τη βραχυπρόθεσμη τάση”.
Την τρέχουσα εβδομάδα αναμένονται επίσης οι κρίσιμες αποφάσεις από τη Fed, την Τράπεζα της Αγγλίας και την Τράπεζα της Ιαπωνίας. πιέσεων. Αν και οι πιθανότητες είναι πλέον ισχυρά υπέρ της αύξησης των αμερικανικών επιτοκίων κατά 25 μονάδες βάσης (3,75% – 4,00%) η φρασεολογία για την προοπτική της χρονιάς αναμένεται συγκεντρώσει μεγαλύτερο ενδιαφέρον και να επηρεάσει ανάλογα τις αγορές.
Η εικόνα στα ταμπλό
Ο δείκτης υψηλής κεφαλαιοποίησης FTSE κινείται με απώλειες 1,32% στις 6.911 μονάδες και ο αντίστοιχος της μεσαίας, ο FTSEM χάνει 1,55% στις 3.009 μονάδες.
Ο τραπεζικός δείκτης ΔΤΡ κινείται καθοδικά κατά 1,54% στις 3.220 μονάδες με τις τράπεζες που τον απαρτίζουν να καταγράφουν: Alpha Bank (-2,40%), Πειραιώς (-1,85%), ΕΤΕ (-1,36%), Eurobank (-1,19%), Κύπρου (-0,93%) και η Optima (-0,46%). Η Credia χάνει -2,53%.
Από τις μετοχές της υψηλής κεφαλαιοποίησης απώλειες καταγράφουν Cenergy (-4%), Aktor (-3,39
%), Lamda (-3,41%), Elvalhalcor (-3,49%), ΓΕΚ ΤΕΡΝΑ (-2,83%), Τιταν (-2,51%).
Στη μεσαία κεφαλαιοποίηση ξεχωρίζουν τις μεγαλύτερες απώλειες καταγράφουν ΑΔΜΗΕ (-3,59%), Πλαστικά Θράκης (-3,39%), ΕΥΑΘ (-2,49%), ΑΒΑΞ (-2,10%), BYLOT (-2,23%).
Ανοδικά κινούνται 22 μετοχές, 81 πτωτικά και 14 παραμένουν σταθερές.
Η ατζέντα της εβδομάδας
Σε ρυθμό αποτελεσμάτων και αναδιάρθρωσης θα κινηθεί αυτή εβδομάδα η ελληνική αγορά.
Σήμερα η Aegean Airlines θα ανακοινώσει οικονομικά αποτελέσματα β’ τριμήνου / 6μήνου 2026.
Την Τρίτη οι ΓΕΚ Τέρνα, Performance Technologies, Premia Properties και Qualco αναμένεται να δημοσιεύσουν οικονομικά αποτελέσματα β’ τριμήνου / 6μήνου 2026, ενώ οι μετοχές της Εβροφάρμα θα διαπραγματεύονται χωρίς το δικαίωμα στο μέρισμα ύψους 0,0601276633 ευρώ/μετοχή.
Την Τετάρτη οι Lamda Development και Alumil αναμένεται να δημοσιεύσουν οικονομικά αποτελέσματα β’ τριμήνου / 6μήνου 2026, οι μετοχές της Profile θα διαπραγματεύονται χωρίς το δικαίωμα στην επιστροφή κεφαλαίου ύψους 0,24 ευρώ/μετοχή, ενώ ξεκινά η διαπραγμάτευση των μετοχών της Star Bulk Carriers στο Euronext Athens.
Την Πέμπτη οι Profile και Lavipharm αναμένεται να δημοσιεύσουν οικονομικά αποτελέσματα β’ τριμήνου / 6μήνου 2026.
Την Παρασκευή οι Ελλάκτωρ και Κέκροψ αναμένεται να δημοσιεύσουν οικονομικά αποτελέσματα β’ τριμήνου / 6μήνου 2026, η Bally’s Intralot έχει συγκαλέσει έκτακτη γ.σ., η Κέκροψ έχει συγκαλέσει τακτική γ.σ.
Ιδιαίτερα αυξημένο ενδιαφέρον συγκεντρώνει η συνεδρίαση της Παρασκευής, οπότε λήγουν το μεσημέρι οι σειρές παραγώγων του Σεπτεμβρίου. Στο κλείσιμο της αγοράς θα πραγματοποιηθεί το σημαντικό rebalancing των δεικτών FTSE Russell, S&P DJI και STOXX, στο πλαίσιο της μετάβασης της ελληνικής αγοράς σε καθεστώς ανεπτυγμένης αγοράς. Παράλληλα, οι Εθνική Τράπεζα, Eurobank, Τράπεζα Πειραιώς, Alpha Bank, ΔΕΗ, METLEN, ΓΕΚ ΤΕΡΝΑ, Motor Oil και Jumbo θα ενταχθούν στον δείκτη STOXX Europe 600.
Τέλος, αργά το βράδυ ο οίκος Moody’s (τρέχουσα διαβάθμιση “Baa3” και σταθερή προοπτική) ανακοινώνει την προγραμματισμένη αξιολόγηση για τη χώρα μας, όπως και η Scope Ratings.
Η εικόνα διεθνώς
Υποτονικά κινούνται οι ευρωαγορές, τη Δευτέρα, καθώς οι τεχνολογικές μετοχές καταγράφουν απώλειες μετά τις δηλώσεις στελεχών κορυφαίων εταιρειών τεχνητής νοημοσύνης, οι οποίοι τάχθηκαν υπέρ μιας βραδύτερης πορείας ανάπτυξης, ενώ μια νέα άνοδος των τιμών του πετρελαίου επιβάρυνε περαιτέρω τη διάθεση για ανάληψη κινδύνου.
Νικόλας Σαπουντζόγλου