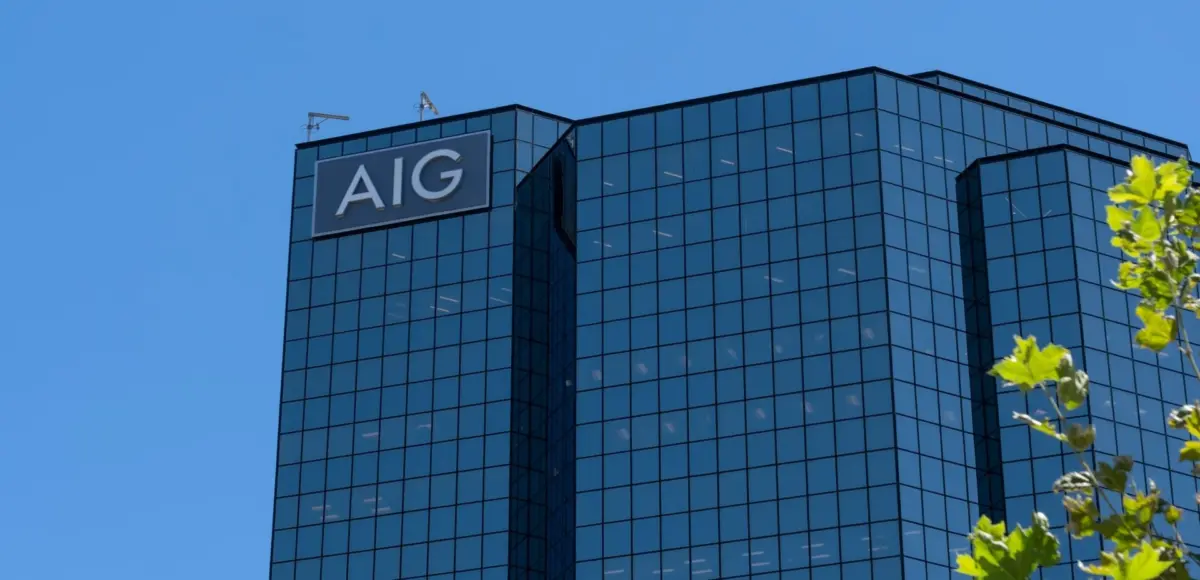
Η Federal Reserve δημοσιεύει μια λιτή ανακοίνωση. Δεν προηγείται διάγγελμα του Προέδρου. Δεν υπάρχει πανηγυρική συνέντευξη Τύπου. Μόνο λίγες παράγραφοι γραμμένες στη στεγνή γλώσσα των κεντρικών τραπεζών. Το ημερολόγιο γράφει 16 Σεπτεμβρίου 2008 και η παγκόσμια χρηματοπιστωτική κρίση έχει ήδη αρχίσει.
Πίσω από τις λέξεις της Fed κρύβεται μια από τις πιο δραματικές κρατικές παρεμβάσεις στην ιστορία του καπιταλισμού. Η Κεντρική Τράπεζα των ΗΠΑ επιτρέπει στη Federal Reserve Bank of New York να δανείσει έως 85 δισ. δολάρια στην American International Group, τη μεγαλύτερη ασφαλιστική εταιρεία του κόσμου.
Ως αντάλλαγμα, το αμερικανικό κράτος θα αποκτήσει το 79,9% της AIG και δικαίωμα βέτο στην καταβολή μερισμάτων. Ο Τύπος της εποχής κάνει λόγο για «ωρολογιακή βόμβα».
Το δάνειο θα έχει διάρκεια δύο ετών, θα επιβαρύνεται με το εξαιρετικά υψηλό επιτόκιο LIBOR συν 8,5 ποσοστιαίες μονάδες και θα εξασφαλίζεται σχεδόν με ολόκληρη την περιουσία του ομίλου. Οι όροι είναι σκληροί.
Μόλις μία ημέρα νωρίτερα, η Lehman Brothers έχει καταθέσει αίτηση πτώχευσης. Το απόγευμα της 16ης Σεπτεμβρίου, το Reserve Primary Fund, ένα από τα παλαιότερα αμερικανικά αμοιβαία κεφάλαια χρηματαγοράς, ανακοινώνει ότι η αξία της μετοχής του έπεσε κάτω από το θεωρούμενο απαραβίαστο όριο του ενός δολαρίου. Οι επενδυτές αρχίζουν να αποσύρουν μαζικά τα χρήματά τους και η αγορά βραχυπρόθεσμης χρηματοδότησης παγώνει.
Μέσα σε αυτό το κλίμα, η AIG βρίσκεται λίγες ώρες μακριά από την αδυναμία πληρωμών.
Και αυτήν τη φορά, οι Αμερικανοί αξιωματούχοι δεν τολμούν να δοκιμάσουν τι θα συμβεί εάν αφήσουν ακόμη έναν γίγαντα να πέσει.
Η αυτοκρατορία του ενός τρισ. δολαρίων
Η AIG δεν είναι μία συνηθισμένη ασφαλιστική εταιρεία. Στα μέσα του 2008 εμφανίζει περιουσιακά στοιχεία περίπου ενός τρισ. δολαρίων. Διαθέτει περισσότερους από 76 εκατομμύρια πελάτες σε περίπου 140 χώρες, ασφαλίζει επιχειρήσεις, αεροπορικές εταιρείες, πλοία, κατοικίες και ζωές, ενώ διαχειρίζεται συνταξιοδοτικά προϊόντα εκατομμυρίων ανθρώπων.
Πολλές από τις παραδοσιακές ασφαλιστικές δραστηριότητές της παραμένουν πολύτιμες και λειτουργικές. Η ωρολογιακή βόμβα δεν βρίσκεται στα συμβόλαια αυτοκινήτου ή ζωής. Βρίσκεται σε έναν πολύ λιγότερο γνωστό βραχίονα του ομίλου: την AIG Financial Products.
Από τα γραφεία της στο Λονδίνο και στις Ηνωμένες Πολιτείες, η μονάδα αυτή έχει μετατρέψει την κορυφαία πιστοληπτική αξιολόγηση της AIG σε ένα εξαιρετικά επικερδές προϊόν. Πουλά σε τράπεζες και επενδυτές συμβόλαια που ονομάζονται credit default swaps, ή CDS.
Στην απλούστερη μορφή τους λειτουργούν σαν ασφάλεια απέναντι στη χρεοκοπία ενός ομολόγου. Ο αγοραστής πληρώνει ένα ασφάλιστρο και η AIG υπόσχεται ότι, εάν το ομόλογο ή το χρηματοοικονομικό προϊόν χάσει την αξία του, θα καλύψει τη ζημία.
Για χρόνια, η επιχείρηση μοιάζει ιδιοφυής. Η AIG εισπράττει σταθερές προμήθειες για να ασφαλίζει γεγονότα που τα μαθηματικά μοντέλα θεωρούν σχεδόν αδύνατα.
Στην κορύφωσή του, το 2007, το χαρτοφυλάκιο CDS της AIG Financial Products έχει ονομαστική αξία 527 δισ. δολαρίων, σύμφωνα με την έρευνα του αμερικανικού Κογκρέσου. Το ποσό αυτό δεν αποτελεί πραγματική ζημία ούτε σημαίνει ότι όλο το χαρτοφυλάκιο είναι τοξικό. Δείχνει, όμως, το μέγεθος των υποσχέσεων που έχει αναλάβει η εταιρεία.
Και ένα κρίσιμο τμήμα αυτών των υποσχέσεων συνδέεται με σύνθετους τίτλους στεγαστικών δανείων.
Η παγίδα
Η AIG πιστεύει ότι έχει σχεδιάσει μια σχεδόν ακίνδυνη επιχείρηση. Πολλοί από τους τίτλους που ασφαλίζει φέρουν την κορυφαία αξιολόγηση ΑΑΑ, ενώ οι πιθανότητες να καταρρεύσουν ταυτόχρονα οι αγορές κατοικίας σε ολόκληρη την Αμερική θεωρούνται εξαιρετικά μικρές.
Υπάρχει, όμως, μια λεπτομέρεια.
Η AIG δεν χρειάζεται να περιμένει την πραγματική χρεοκοπία των τίτλων για να αρχίσει να πληρώνει. Τα συμβόλαια προβλέπουν ότι, εάν η αγοραία αξία των ασφαλισμένων προϊόντων υποχωρήσει ή εάν μειωθεί η πιστοληπτική αξιολόγηση της ίδιας της AIG, οι αντισυμβαλλόμενοι μπορούν να απαιτήσουν άμεσα πρόσθετες εγγυήσεις σε μετρητά.
Καθώς οι τιμές των ακινήτων πέφτουν και τα στεγαστικά δάνεια υψηλού κινδύνου καταρρέουν, οι τίτλοι χάνουν αξία. Οι τράπεζες αρχίζουν να ζητούν δισεκατομμύρια ως ενέχυρο.
Οι απαιτήσεις αποδυναμώνουν την AIG. Η αποδυνάμωση οδηγεί τους οίκους αξιολόγησης να την υποβαθμίσουν. Η υποβάθμιση ενεργοποιεί ακόμη μεγαλύτερες απαιτήσεις για μετρητά.
Η εταιρεία έχει εγκλωβιστεί σε έναν αυτοτροφοδοτούμενο μηχανισμό:
Περισσότερες απώλειες προκαλούν υποβαθμίσεις. Οι υποβαθμίσεις προκαλούν απαιτήσεις για εγγυήσεις. Οι εγγυήσεις εξαφανίζουν τη ρευστότητα. Και η έλλειψη ρευστότητας προκαλεί νέες υποβαθμίσεις.
Στις 15 Σεπτεμβρίου, την ημέρα της χρεοκοπίας της Lehman, οι οίκοι αξιολόγησης υποβαθμίζουν την AIG. Οι νέες απαιτήσεις για εγγυήσεις είναι τόσο μεγάλες ώστε η εταιρεία αδυνατεί να τις καλύψει. Η Federal Reserve Bank of New York αναφέρει ότι οι πιέσεις προέρχονται κυρίως από τις απώλειες σε στεγαστικά προϊόντα και τις απαιτήσεις εξασφαλίσεων στα CDS.
Η AIG δεν έχει πάψει να διαθέτει πολύτιμα περιουσιακά στοιχεία. Έχει πάψει να διαθέτει τον χρόνο για να τα πουλήσει.
Η δεύτερη βόμβα μέσα στην ασφαλιστική
Τα CDS δεν είναι το μοναδικό πρόβλημα. Στον ισολογισμό κρύβεται και μία δεύτερη παγίδα: το πρόγραμμα δανεισμού τίτλων της AIG.
Οι ασφαλιστικές θυγατρικές δανείζουν ομόλογα και άλλους τίτλους σε τράπεζες, λαμβάνοντας ως εγγύηση μετρητά. Κανονικά, τα χρήματα αυτά θα έπρεπε να τοποθετούνται σε βραχυπρόθεσμα και εξαιρετικά ασφαλή προϊόντα, ώστε να μπορούν να επιστραφούν αμέσως.
Η AIG, όμως, επενδύει μεγάλο μέρος τους σε πιο επικίνδυνους τίτλους στεγαστικών δανείων, κυνηγώντας υψηλότερες αποδόσεις. Στην κορύφωσή του, το αμερικανικό πρόγραμμα φτάνει τα 76 δισ. δολάρια και περίπου το 60% των κεφαλαίων έχει τοποθετηθεί σε στεγαστικά προϊόντα.
Όταν οι τράπεζες ζητούν πίσω τα μετρητά τους, η AIG πρέπει να πουλήσει αυτούς τους τίτλους μέσα σε μια αγορά που έχει ουσιαστικά εξαφανιστεί. Βραχυπρόθεσμες υποχρεώσεις χρηματοδοτούν μακροπρόθεσμα και μη ρευστοποιήσιμα περιουσιακά στοιχεία — η κλασική συνταγή μιας τραπεζικής φυγής, κρυμμένης μέσα σε έναν ασφαλιστικό όμιλο.
Η εταιρεία έχει, επομένως, δύο αναμμένα φιτίλια: τα CDS της AIG Financial Products και τον δανεισμό τίτλων των ασφαλιστικών θυγατρικών.
Και τα δύο απαιτούν το ίδιο πράγμα που η AIG δεν διαθέτει: μετρητά, αμέσως.
Γιατί η Lehman αφέθηκε να πέσει και η AIG όχι
Η αντίθεση είναι εντυπωσιακή. Τη Δευτέρα, οι αμερικανικές αρχές αφήνουν τη Lehman Brothers να χρεοκοπήσει. Την Τρίτη, κρατικοποιούν στην πράξη τη μεγαλύτερη ασφαλιστική εταιρεία του κόσμου.
Η εξήγηση δεν είναι ότι η AIG θεωρείται περισσότερο άξια σωτηρίας.
Η Federal Reserve κρίνει ότι η AIG διαθέτει αρκετά περιουσιακά στοιχεία ώστε να εξασφαλίσει ένα έκτακτο δάνειο. Για τη Lehman, ο τότε πρόεδρος της Fed Μπεν Μπερνάνκι θα υποστηρίξει ότι δεν υπήρχε επαρκής εγγύηση ώστε η Κεντρική Τράπεζα να δανείσει νόμιμα.
Κυρίως, όμως, η AIG βρίσκεται παντού. Συνεργάζεται με μεγάλες αμερικανικές και ευρωπαϊκές τράπεζες. Διαχειρίζεται συντάξεις και προσόδους. Συνεργάζεται με αμοιβαία κεφάλαια, δήμους, επιχειρήσεις και ασφαλιστικούς ομίλους σε δεκάδες χώρες. Μια άτακτη χρεοκοπία θα δημιουργούσε ταυτόχρονες απαιτήσεις πληρωμών σε ολόκληρο τον κόσμο.
Δεν υπάρχει επίσης ενιαίο σύστημα εκκαθάρισης για έναν τόσο σύνθετο όμιλο. Οι δραστηριότητες της AIG εποπτεύονται από εκατοντάδες διαφορετικές αρχές στις ΗΠΑ και στο εξωτερικό. Δεν υπάρχει ένας ρυθμιστής ή ένα δικαστήριο που να μπορεί να αναλάβει γρήγορα ολόκληρο τον οργανισμό.
Μια ιδιωτική κοινοπραξία χρηματοπιστωτικών ιδρυμάτων προσπαθεί να συγκεντρώσει τα αναγκαία κεφάλαια, αλλά αποτυγχάνει. Το πρωί της 16ης Σεπτεμβρίου, οι αξιωματούχοι βρίσκονται μπροστά σε αυτό που η μεταγενέστερη έρευνα του Κογκρέσου περιέγραψε ως «δυαδική επιλογή»: πτώχευση ή κρατική ρευστότητα.
Επιλέγουν τη ρευστότητα.
Γιατί ακριβώς 79,9%;
Το ποσοστό δεν είναι τυχαίο. Με το 79,9%, το κράτος αποκτά σχεδόν απόλυτο έλεγχο και συντρίβει τη συμμετοχή των παλαιών μετόχων, αλλά παραμένει οριακά κάτω από το 80%.
Το όριο επιλέγεται ώστε να αποφευχθούν οι συνέπειες της λεγόμενης «push-down accounting»: λογιστικοί κανόνες που μπορούσαν να εφαρμοστούν σε εξαγορές από το 80% και πάνω και να μεταβάλουν σημαντικά την αποτίμηση των περιουσιακών στοιχείων και των υποχρεώσεων της AIG.
Το 79,9% είναι, επομένως, το μέγιστο δυνατό ποσοστό ελέγχου χωρίς να περάσει η συμφωνία αυτό το λογιστικό κατώφλι.
Δεν πρόκειται πάντως για μια συμβατική αγορά μετοχών. Το κράτος δεν εμφανίζεται στο χρηματιστήριο για να αγοράσει την AIG. Αποκτά το δικαίωμα ελέγχου ως αντάλλαγμα για το έκτακτο δάνειο που κρατά την εταιρεία ζωντανή.
Ο διευθύνων σύμβουλος Ρόμπερτ Γουίλουμσταντ υποχρεώνεται να αποχωρήσει. Το διοικητικό συμβούλιο αποδέχεται τους όρους επειδή γνωρίζει ότι, χωρίς τη συμφωνία, η εταιρεία πιθανότατα δεν θα ανοίξει την επόμενη ημέρα.
Από τα 85 στα 182 δισ. δολάρια
Τα 85 δισ. αποδεικνύονται μόνο η αρχή.
Καθώς η κρίση βαθαίνει, το σχέδιο αναδιαρθρώνεται επανειλημμένα. Το αμερικανικό Υπουργείο Οικονομικών επενδύει κεφάλαια μέσω του TARP, η Federal Reserve δημιουργεί τους ειδικούς μηχανισμούς Maiden Lane II και Maiden Lane III για να απομακρύνει προβληματικά στεγαστικά προϊόντα και η συνολική κρατική δέσμευση φτάνει περίπου τα 182 δισ. δολάρια.
Η διάσωση προκαλεί αντιδράσεις. Το κράτος δεν προστατεύει μόνο τους ασφαλισμένους και τους συνταξιούχους. Προστατεύει έμμεσα και τις μεγάλες τράπεζες που είχαν αγοράσει συμβόλαια από την AIG, περιορίζοντας τις ζημιές που διαφορετικά θα υφίσταντο.
Το μήνυμα για ορισμένους είναι δηλητηριώδες: οι εταιρείες μπορούν να κρατούν τα κέρδη όταν τα στοιχήματα αποδίδουν, αλλά όταν οι απώλειες απειλούν ολόκληρο το σύστημα, ο λογαριασμός μεταφέρεται στο κράτος.
Το κέρδος των 22,7 δισ. δολαρίων
Η AIG αρχίζει να πουλά θυγατρικές και περιουσιακά στοιχεία για να αποπληρώσει τη βοήθεια. Τον Ιανουάριο του 2011, το αρχικό δάνειο της Federal Reserve Bank of New York εξοφλείται πλήρως. Τον Δεκέμβριο του 2012, το Υπουργείο Οικονομικών πουλά τις τελευταίες μετοχές του.
Σύμφωνα με τον τελικό απολογισμό του αμερικανικού Υπουργείου Οικονομικών, η συνδυασμένη κρατική στήριξη των 182 δισ. δολαρίων αποφέρει τελικά θετική απόδοση 22,7 δισ. δολαρίων.
Και το μάθημα
Η κατάρρευση της AIG αποκάλυψε πάντως μια αδυναμία που παρέμενε κρυμμένη πίσω από τα μαθηματικά μοντέλα και τις κορυφαίες πιστοληπτικές αξιολογήσεις. Ο κίνδυνος δεν είχε εξαφανιστεί. Είχε απλώς μεταφερθεί από ισολογισμό σε ισολογισμό, μέχρι που συγκεντρώθηκε σε μία εταιρεία την οποία όλοι θεωρούσαν αρκετά μεγάλη και ασφαλή ώστε να μην αποτύχει ποτέ.
Η Αμερική εκείνη την ημέρα δεν αγόρασε απλώς το 79,9% ενός ασφαλιστικού κολοσσού. Αγόρασε χρόνο.
Και μαζί του, την πιο ακριβή απόδειξη ότι σε ένα χρηματοπιστωτικό σύστημα ο τελευταίος «ασφαλιστής» είναι πάντοτε το κράτος.