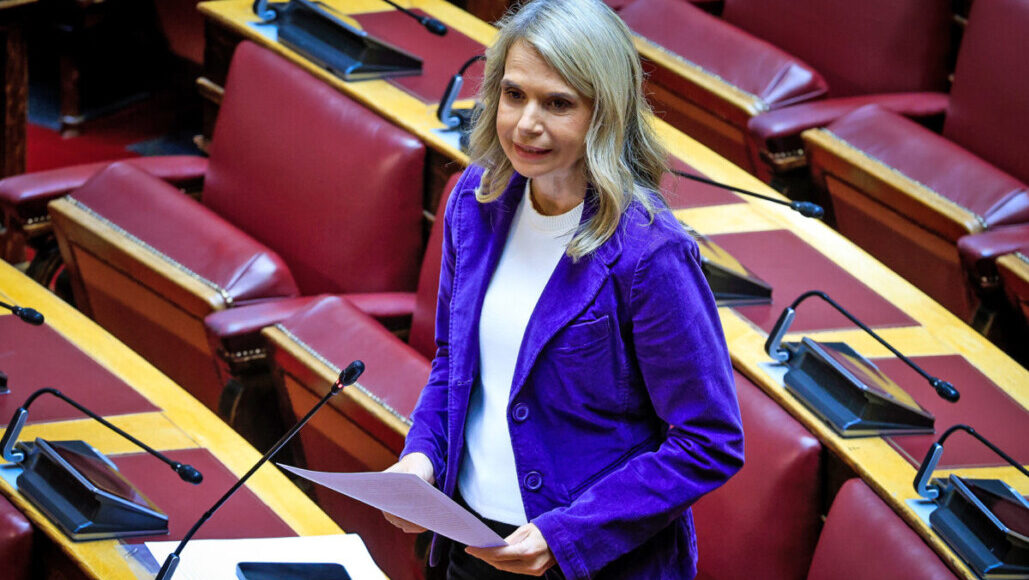
Την ώρα που οι τέσσερις συστημικές τράπεζες μετρούν κέρδη δισεκατομμυρίων ευρώ, εκατομμύρια πολίτες αναγκάζονται να διανύουν χιλιόμετρα ακόμη και για μια απλή τραπεζική συναλλαγή. Το ζήτημα του τραπεζικού αποκλεισμού, που λαμβάνει ολοένα μεγαλύτερες διαστάσεις στην ελληνική περιφέρεια, φέρνει στη Βουλή η Μιλένα Αποστολάκη, ζητώντας από την κυβέρνηση συγκεκριμένες δεσμεύσεις για τη διασφάλιση της πρόσβασης των πολιτών σε βασικές τραπεζικές υπηρεσίες.
Με Επίκαιρη Ερώτησή της προς τον υπουργό Εθνικής Οικονομίας και Οικονομικών, Κυριάκο Πιερρακάκη, η βουλευτής του ΠΑΣΟΚ κρούει τον κώδωνα του κινδύνου για τη δημιουργία πολιτών δύο ταχυτήτων, εξαιτίας της δραστικής συρρίκνωσης του δικτύου τραπεζικών καταστημάτων και ΑΤΜ.
Τα στοιχεία που παραθέτει είναι αποκαλυπτικά για την έκταση του προβλήματος.
Σύμφωνα με τα δεδομένα της Ευρωπαϊκής Κεντρικής Τράπεζας που επικαλείται, από τα 4.097 τραπεζικά καταστήματα που λειτουργούσαν στην Ελλάδα το 2008, το 2025 απέμειναν μόλις 1.352. Πρόκειται για μείωση της τάξης του 67%, όταν το αντίστοιχο ποσοστό στην Ευρωζώνη διαμορφώθηκε στο 45,9%.
Η συρρίκνωση αυτή αποκτά ιδιαίτερη σημασία εάν συνυπολογιστεί ότι οι τέσσερις συστημικές τράπεζες κατέγραψαν το 2025 καθαρά κέρδη ύψους 4,65 δισ. ευρώ, με τις διανομές προς τους μετόχους να αγγίζουν τα 2,83 δισ. ευρώ.
67 δήμοι χωρίς τράπεζα – Εκατομμύρια πολίτες μακριά από ΑΤΜ
Ακόμη πιο ανησυχητική είναι η εικόνα που προκύπτει από τα νεότερα στοιχεία γεωχωρικής ανάλυσης που επικαλείται η Μιλένα Αποστολάκη.
Περισσότεροι από 2,5 εκατομμύρια πολίτες κατοικούν σε απόσταση μεγαλύτερη των πέντε χιλιομέτρων από το πλησιέστερο τραπεζικό κατάστημα, ενώ 67 δήμοι της χώρας, με συνολικό πληθυσμό σχεδόν μισό εκατομμύριο κατοίκους, δεν διαθέτουν ούτε ένα τραπεζικό κατάστημα.
Η κατάσταση δεν είναι πολύ διαφορετική ούτε ως προς την πρόσβαση σε μετρητά.
Πάνω από 1,3 εκατομμύρια πολίτες απέχουν περισσότερα από πέντε χιλιόμετρα από το πλησιέστερο ΑΤΜ, με το 96,1% αυτών να κατοικεί εκτός Αττικής και Θεσσαλονίκης.
Μάλιστα, στις περιοχές εκτός των δύο μεγάλων αστικών κέντρων, περισσότεροι από ένας στους πέντε κατοίκους βρίσκονται σε απόσταση άνω των πέντε χιλιομέτρων από ΑΤΜ.
Η γεωγραφική διάσταση του προβλήματος μόνο αμελητέα δεν είναι, καθώς η απομάκρυνση των τραπεζικών υπηρεσιών από την περιφέρεια εγείρει, σύμφωνα με τη βουλευτή του ΠΑΣΟΚ, σοβαρά ζητήματα ισότιμης εξυπηρέτησης των πολιτών.
«Η ψηφιοποίηση δεν μπορεί να αποτελεί άλλοθι για την εγκατάλειψη ολόκληρων περιοχών»
Η Μιλένα Αποστολάκη βάζει το δάχτυλο επί τον τύπον των ήλων, επισημαίνοντας ότι η ψηφιοποίηση του τραπεζικού συστήματος δεν μπορεί να χρησιμοποιείται ως δικαιολογία για τη συνεχή αποψίλωση των τραπεζικών υπηρεσιών, ιδίως όταν συνοδεύεται από σημαντική μείωση του λειτουργικού κόστους των τραπεζών.
«Το ΑΤΜ δεν υποκαθιστά ένα τραπεζικό κατάστημα. Όμως η πρόσβαση έστω σε ΑΤΜ αποτελεί την ελάχιστη προϋπόθεση για πρόσβαση στα μετρητά. Δεν είναι αποδεκτό, επομένως, η ψηφιοποίηση του τραπεζικού συστήματος, η οποία παραλλήλως μειώνει ουσιωδώς τα λειτουργικά έξοδα των τραπεζών, να μετατρέπεται σε άλλοθι για την εγκατάλειψη ολόκληρων περιοχών», υπογραμμίζει χαρακτηριστικά.
Ζητά δεσμευτικούς κανόνες για το κλείσιμο τραπεζών και ΑΤΜ
Με την κοινοβουλευτική της παρέμβαση, η βουλευτής του ΠΑΣΟΚ ζητά από την κυβέρνηση να θεσπίσει δεσμευτικά κριτήρια ελάχιστης γεωγραφικής κάλυψης από τραπεζικά καταστήματα και ΑΤΜ, λαμβάνοντας υπόψη όχι μόνο τη χιλιομετρική απόσταση, αλλά και τον πραγματικό χρόνο μετάβασης των πολιτών.
Παράλληλα, θέτει ζήτημα προηγούμενης αξιολόγησης των κοινωνικών και γεωγραφικών επιπτώσεων πριν από κάθε απόφαση για κλείσιμο τραπεζικού καταστήματος ή κατάργηση ΑΤΜ.
Στο ίδιο πλαίσιο ζητά συγκεκριμένες παρεμβάσεις για τις περιοχές που βρίσκονται ήδη αντιμέτωπες με τον τραπεζικό αποκλεισμό, προκειμένου να εξασφαλιστεί η καθολική πρόσβαση σε βασικές τραπεζικές υπηρεσίες και μετρητά.
Το ζήτημα που θέτει η Μιλένα Αποστολάκη είναι σαφές. Κατά πόσο η υψηλή κερδοφορία των συστημικών τραπεζών μπορεί να συμβαδίζει με τη διαρκή συρρίκνωση της φυσικής τους παρουσίας, αφήνοντας ολόκληρες περιοχές της χώρας χωρίς στοιχειώδη τραπεζική εξυπηρέτηση.
Και πλέον, τον λόγο έχει η κυβέρνηση, από την οποία ζητούνται συγκεκριμένες απαντήσεις και όχι γενικές διαβεβαιώσεις για τα οφέλη της ψηφιακής μετάβασης.